Un punto de venta puede parecer económico cuando solo se observa el precio inicial. Sin embargo, para una PyME en México, la decisión financiera real está en todo lo que se paga después: renta mensual del software, almacenamiento en la nube, soporte, actualizaciones, comisiones por transacción y cargos por servicios adicionales.
Por eso, antes de elegir una solución, conviene comparar el costo total de propiedad. Un punto de venta sin renta mensual en México puede ofrecer mayor previsibilidad financiera que una plataforma cuya operación depende de pagos recurrentes, siempre que sus funciones, licencia, soporte y condiciones comerciales cubran las necesidades del negocio.
El Royal POS1500 entra en esta conversación como una alternativa de inversión para quienes buscan evaluar un Royal POS1500 de pago único sin suscripción. La recuperación de la inversión no es automática ni universal: depende del precio vigente, los gastos que realmente se eliminan y el volumen de operación. La forma correcta de decidir es revisar los números.
El costo invisible de rentar tu punto de venta
El modelo de suscripción no es necesariamente negativo. Para algunos negocios puede incluir servicios valiosos, como soporte continuo, actualizaciones, respaldos o acceso remoto. El problema aparece cuando el comerciante observa únicamente el precio de entrada y no calcula cuánto costará mantener el sistema activo durante uno, dos o tres años.
Una mensualidad de $499 puede parecer manejable. Pero, al multiplicarla por 12 meses, representa $5,988 al año. En 24 meses, suma $11,976, y en 36 meses alcanza $17,964. Estas cifras son ilustrativas y no corresponden a una tarifa universal del mercado; sirven para visualizar el efecto acumulado de una renta aparentemente pequeña.
La fórmula básica es:
Costo anual de suscripción = renta mensual × 12
Pero una comparación profesional debe incluir otros conceptos. Una fórmula más completa sería:
Costo total anual = renta de software + almacenamiento + soporte + actualizaciones + comisiones por transacción + servicios adicionales
No todos los proveedores cobran cada uno de estos conceptos, ni los calculan de la misma forma. Algunos los incluyen en un paquete; otros los manejan como cargos separados o los activan según el nivel de servicio contratado. Por eso, es indispensable revisar el contrato, la cotización y las condiciones comerciales vigentes antes de comparar.
La renta que continúa durante las temporadas bajas
El impacto de una suscripción se vuelve más evidente cuando las ventas disminuyen. En una temporada baja, el negocio puede vender menos, pero la mensualidad del sistema permanece igual. Si además existen comisiones por transacción, el gasto puede reducirse junto con las ventas, aunque la renta fija seguirá afectando el flujo de efectivo.
Supongamos un negocio que paga $699 mensuales por el software y $199 adicionales por almacenamiento o soporte. Su costo fijo relacionado con el sistema sería de $898 al mes. En un año, el desembolso ilustrativo llegaría a $10,776, sin considerar comisiones variables, terminal bancaria, periféricos, instalación ni impuestos que pudieran aplicar.
El cálculo cambia si el proveedor cobra una comisión de 0.5% sobre las ventas procesadas. Con ventas mensuales de $100,000, esa comisión representaría $500 adicionales al mes. En este escenario hipotético, la suma anual sería:
- Renta de software: $699 × 12 = $8,388.
- Almacenamiento o soporte: $199 × 12 = $2,388.
- Comisiones por transacción: $500 × 12 = $6,000.
- Total ilustrativo anual: $16,776.
Este ejemplo no significa que todos los sistemas manejen esas tarifas. Su objetivo es demostrar por qué un supuesto ahorro inicial puede convertirse en un gasto permanente. El comerciante debe identificar qué cargos son fijos, cuáles son variables y cuáles pueden aumentar conforme crece la operación.
El costo de no controlar los datos
También existe un costo operativo menos visible: la dependencia del proveedor para consultar reportes, exportar información o mantener activa una cuenta. Algunas soluciones pueden limitar el acceso cuando termina la suscripción; otras permiten conservar ciertos datos, pero cobran por exportarlos o por contratar una modalidad diferente.
Antes de firmar, conviene responder por escrito:
- ¿Los reportes se pueden descargar en formatos utilizables?
- ¿Qué sucede con la información si se cancela el servicio?
- ¿Existe una cuota por exportar datos?
- ¿Las actualizaciones están incluidas?
- ¿El soporte técnico tiene límite de tiempo o de tickets?
- ¿Las comisiones se cobran sobre todas las ventas o solo sobre determinados métodos de pago?
- ¿El sistema requiere internet para consultar reportes o continuar operando?
- ¿Qué periféricos son compatibles y cuánto cuestan?
Estas preguntas son especialmente importantes para quien busca un sistema POS sin comisiones ocultas. La ausencia de una comisión debe confirmarse en la documentación comercial y contractual; no debe asumirse únicamente porque el anuncio destaque un precio inicial bajo.
El objetivo no es rechazar toda solución en la nube, sino comparar con transparencia. Una suscripción puede ser conveniente si los servicios incluidos justifican su costo. Sin embargo, si el negocio solo necesita una herramienta de cobro, impresión de tickets y control operativo, una inversión inicial puede ofrecer una estructura financiera más fácil de presupuestar.
Pago único o suscripción: cómo comparar el costo total de propiedad
La diferencia entre pagar una suscripción y adquirir un equipo no se reduce a “rentar contra comprar”. Se trata de comparar qué recibe el negocio, qué gastos permanecerán y qué nivel de control tendrá sobre la operación.
Un sistema adquirido mediante una inversión inicial puede ser atractivo para una PyME que busca comprar un punto de venta con propiedad total. No obstante, el término “propiedad total” debe analizarse con cuidado: ser dueño del equipo físico no necesariamente significa ser propietario de todo el software, de las licencias o de los datos. Cada elemento debe confirmarse en la ficha técnica, la licencia y las condiciones comerciales.
| Concepto | POS con pagos recurrentes | Sistema adquirido con inversión inicial |
|---|---|---|
| Costo inicial | Puede ser bajo o incluir una activación | Normalmente concentra el gasto al inicio |
| Mensualidad | Puede ser obligatoria para mantener el servicio | Debe confirmarse si existe alguna cuota posterior |
| Comisiones | Pueden aplicar según ventas, pagos o servicios | Deben validarse con el proveedor y el método de operación |
| Reportes | El acceso puede depender del plan contratado | Debe revisarse qué reportes incluye el equipo |
| Datos | Hay que confirmar exportación, respaldo y conservación | Debe verificarse dónde se almacenan y cómo se consultan |
| Actualizaciones | A veces están incluidas; en otros casos tienen costo | Debe consultarse la política de actualizaciones |
| Soporte | Puede ser mensual, escalonado o adicional | Debe confirmarse duración, canales y cobertura |
| Internet | Algunas funciones pueden depender de conexión | Se debe revisar qué funciones operan localmente |
| Periféricos | Pueden venderse por separado o integrarse al plan | Se debe confirmar qué incluye la compra |
| Costo de propiedad | Se acumula durante la vida del contrato | Se concentra en la inversión inicial y sus costos asociados |
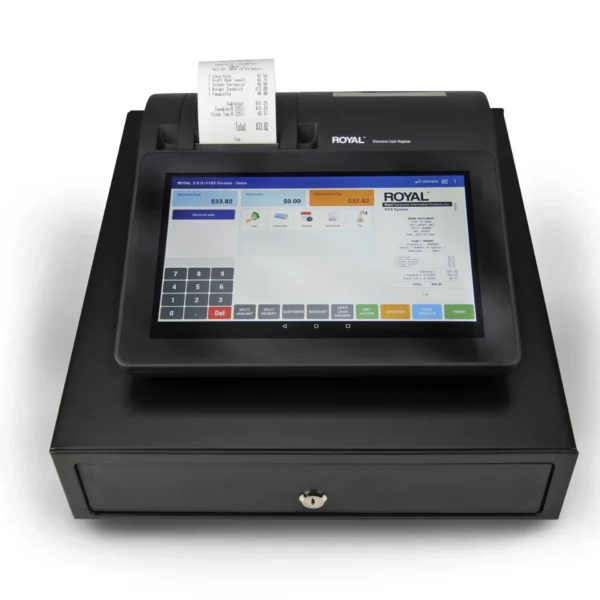
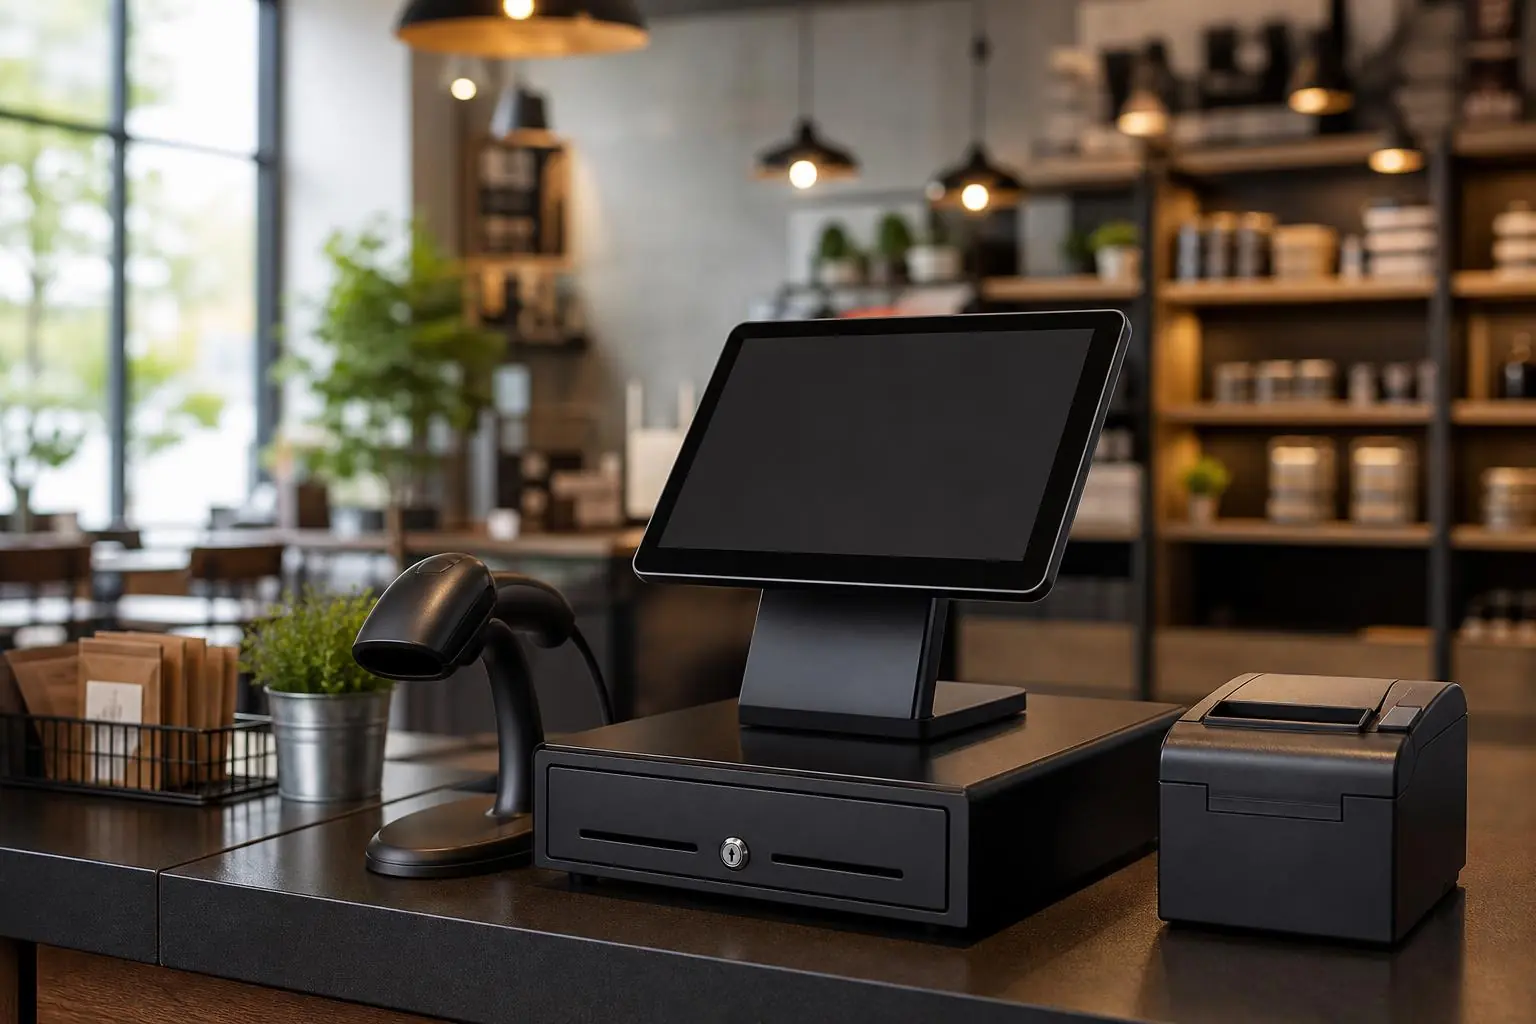
Dentro de esta comparación se encuentra el Royal POS1500, un sistema de punto de venta que, de acuerdo con la información de producto disponible, cuenta con pantalla táctil de 10 pulgadas e impresora integrada. Estas características pueden ayudar a concentrar en un solo equipo la captura de operaciones y la impresión de comprobantes, reduciendo la necesidad de combinar varios dispositivos.
La ventaja financiera no debe expresarse como una promesa automática de “cero costos”. Para evaluar un Royal POS1500 de pago único sin suscripción, el comprador debe confirmar antes de adquirirlo:
- El precio vigente del equipo.
- El software incluido en la compra.
- Si existe licencia, renovación o cuota posterior.
- Las funciones disponibles para cortes, reportes e inventario.
- La manera en que se almacenan y consultan los datos.
- Las condiciones de soporte técnico.
- Los costos de instalación, capacitación o configuración, si aplican.
- La compatibilidad con otros periféricos.
- La cobertura de garantía y el proceso de atención.
El valor del equipo también debe medirse por su utilidad diaria. Una pantalla táctil de 10 pulgadas puede facilitar la interacción con el sistema, mientras que una impresora integrada puede simplificar el espacio de trabajo. Sin embargo, la decisión depende de que esas funciones correspondan al flujo del negocio: número de productos, cantidad de operaciones, necesidad de imprimir tickets y nivel de control requerido.
Para entender mejor el funcionamiento de los cortes, conviene consultar la guía de cortes X y Z del Royal POS1500. Revisar estos procesos antes de comprar permite evaluar si el equipo se ajusta a la forma en que el negocio controla sus ventas y cierres.
La comparación también debe contemplar la dependencia de internet. Algunas plataformas necesitan conexión permanente para iniciar sesión, consultar reportes o procesar operaciones. Otras pueden ofrecer funciones locales, pero con limitaciones específicas. La pregunta correcta no es si una solución utiliza internet, sino qué ocurre cuando la conexión falla y qué funciones permanecen disponibles.
Para un comercio pequeño, una interrupción puede significar filas, registros manuales y dificultades para cuadrar la caja. Por eso, la continuidad operativa debe evaluarse junto con el precio. Un equipo que concentra funciones de cobro y control puede representar una alternativa práctica, siempre que el comprador confirme las capacidades reales del modelo y no suponga funciones que no estén documentadas.
También conviene separar tres conceptos:
- Equipo físico: la computadora, pantalla, impresora y componentes incluidos.
- Software y licencia: las funciones habilitadas, su duración y sus restricciones.
- Datos y servicios: reportes, respaldos, exportaciones, soporte y servicios conectados.
Esta separación evita confundir la compra de una caja registradora táctil sin cuotas mensuales con la eliminación automática de todos los gastos operativos. El equipo puede reducir o evitar una renta específica, pero el negocio seguirá teniendo costos como papel térmico, mantenimiento, internet, energía eléctrica, capacitación y posibles accesorios.
Si el objetivo es tener mayor control financiero, la inversión debe compararse contra el gasto que realmente se eliminará. Una solución de pago único puede resultar favorable cuando la mensualidad evitada es significativa, el sistema cubre las funciones necesarias y no aparecen cargos adicionales que reduzcan el ahorro esperado.
La amortización del Royal POS1500: un cálculo para decidir con datos
La amortización permite convertir una decisión tecnológica en una evaluación financiera. La fórmula es sencilla:
Meses de recuperación = inversión inicial ÷ ahorro mensual neto
El resultado indica cuánto tiempo tomaría recuperar la inversión con los gastos que efectivamente se dejan de pagar. No debe confundirse con una garantía de rentabilidad ni con una promesa universal de que el Royal POS1500 se pagará solo en menos de seis meses.
Veamos un escenario hipotético. Supongamos que:
- La inversión inicial en el equipo es de $18,000.
- La renta mensual del software que se dejaría de pagar es de $3,500.
- Los costos adicionales del nuevo esquema suman $300 al mes.
- El ahorro mensual neto es de $3,200.
La operación sería:
$18,000 ÷ $3,200 = 5.625 meses
En este ejemplo, la recuperación ocurriría aproximadamente durante el sexto mes. Para expresarlo en días, seis meses equivalen aproximadamente a 180 días; el día 181 representaría el inicio del periodo posterior a la recuperación matemática. A partir de ahí, el ahorro sería positivo únicamente si las condiciones del escenario se mantienen y no existen otros costos no considerados.
Este cálculo es ilustrativo. El precio real del equipo, la mensualidad evitada, las comisiones, el volumen de ventas y los gastos adicionales pueden cambiar completamente el resultado. Si la inversión fuera de $24,000 y el ahorro neto mensual de $2,000, la recuperación tomaría 12 meses. Si el ahorro fuera de $4,000, se alcanzaría en seis meses.
La fórmula debe utilizar el ahorro neto, no la mensualidad bruta. Por ejemplo:
Ahorro mensual neto = gastos eliminados − costos nuevos
Entre los gastos eliminados podrían encontrarse la renta de software, un cargo por almacenamiento o una cuota de acceso a reportes, siempre que realmente desaparezcan con la nueva solución. Entre los costos nuevos pueden estar el mantenimiento, los consumibles, la configuración, la capacitación, la conexión a internet, los accesorios o una licencia adicional.
El valor operativo también debe medirse
La amortización no depende únicamente de cuánto se deja de pagar. Un equipo puede aportar valor al centralizar tareas como el registro de ventas, los reportes y determinados controles de operación, pero esas funciones deben confirmarse en la configuración y documentación del producto.
Los cortes X y Z, por ejemplo, son herramientas que pueden ayudar a revisar el desempeño de la caja y cerrar una jornada de trabajo. El control de inventario puede ser útil para conocer existencias y detectar diferencias. Sin embargo, no todos los modelos, licencias o configuraciones ofrecen el mismo alcance. Antes de considerar estos beneficios dentro del ahorro, el comerciante debe preguntar qué funciones están incluidas y cuáles requieren activación, configuración o software adicional.
También es recomendable revisar la información sobre operación sin conexión en la guía del Royal POS1500 para trabajar sin internet. La disponibilidad de funciones locales debe confirmarse de acuerdo con la versión y las condiciones vigentes, especialmente si el negocio opera en una zona con conectividad irregular.
Lista de verificación antes de comprar
Antes de calcular la amortización definitiva, soliciten una cotización y revisen los siguientes puntos:
- Precio final del Royal POS1500, incluidos impuestos y envío.
- Funciones de software incluidas en la compra.
- Existencia de licencias, renovaciones o mensualidades posteriores.
- Alcance de los cortes, reportes e inventario.
- Forma de almacenamiento, consulta y exportación de datos.
- Requisitos de internet para operar y consultar información.
- Comisiones por transacción o servicios conectados.
- Costos de instalación, configuración y capacitación.
- Garantía, soporte técnico y tiempos de atención.
- Consumibles y accesorios necesarios.
- Compatibilidad con impresoras, lectores o periféricos adicionales.
- Tiempo estimado de recuperación con datos reales del negocio.
Con esa información, sustituyan las cifras hipotéticas por sus propios datos:
Inversión total ÷ ahorro mensual neto real = meses de recuperación
Si el resultado es menor a seis meses, la decisión puede ser atractiva desde el punto de vista financiero; si es mayor, todavía puede justificarse por control operativo, durabilidad o reducción de dependencia, pero debe evaluarse con una visión completa.
Quienes buscan un punto de venta sin renta mensual en México pueden conocer el Royal POS1500 y revisar sus condiciones vigentes directamente en la tienda oficial ViveRoyal. La recomendación es solicitar información actualizada antes de comprar y confirmar por escrito qué incluye la inversión.
Un verdadero empresario no solo busca pagar menos hoy: busca conocer el costo real de operar durante los próximos años. Comparar una suscripción contra una compra de propiedad total, validar las condiciones y calcular la amortización con datos propios permite tomar una decisión más sólida para la rentabilidad de la PyME.