Registrar una venta en un negocio pequeño no termina cuando el cliente recibe su comprobante. En ese momento apenas comienza un recorrido de información que debe llegar a la administración, relacionarse con el inventario y quedar disponible para revisar los ingresos.
Un flujo de información contable bien definido permite saber qué ocurrió, cuándo, por cuánto, con qué forma de pago y quién registró la operación. Esta trazabilidad de transacciones facilita la conciliación de ventas, reduce las dudas durante la revisión y ayuda a que la administración de tienda tome decisiones con datos verificables.
La clave no es acumular formatos, sino establecer un proceso sencillo y constante. El siguiente modelo muestra cómo conectar el cobro con el registro de operaciones comerciales, el control de ingresos diarios y los reportes internos de una PyME.
1. Del cobro al registro: cómo fluye la información de una venta
Cada operación comercial genera más información que el importe pagado. Para que una venta pueda revisarse posteriormente, conviene conservar un conjunto mínimo de datos:
- Fecha y hora: indican cuándo ocurrió la operación.
- Productos o servicios vendidos: permiten relacionar la venta con el inventario y analizar la demanda.
- Importe: muestra el valor total de la operación.
- Forma de pago: distingue efectivo, tarjeta, transferencia u otros medios aceptados por el negocio.
- Comprobante: sirve como evidencia de la transacción y facilita su consulta posterior.
- Responsable: identifica a la persona que realizó o registró la venta.
- Referencia o folio: ayuda a localizar la operación en los registros internos.
No todos los negocios necesitan utilizar el mismo formato. Lo importante es que la información sea suficiente para responder cuatro preguntas básicas: qué se vendió, cuándo sucedió, cuánto se cobró y quién lo registró.
El mapa básico del flujo de información
Un flujo ordenado puede representarse en seis etapas:
- Venta: el personal registra los productos o servicios y calcula el importe correspondiente.
- Comprobante: se entrega al cliente la evidencia de la operación, de acuerdo con las políticas del negocio y las obligaciones aplicables.
- Registro: la información queda asentada en la caja registradora, sistema o formato administrativo que utilice la empresa.
- Inventario: los productos vendidos se relacionan con la salida correspondiente, ya sea de forma automática —cuando el sistema lo permite— o mediante un control complementario.
- Corte operativo: se agrupan las operaciones de un periodo determinado para revisar sus importes y formas de pago.
- Revisión administrativa: la persona responsable compara los registros con los recursos recibidos, los comprobantes y los movimientos de inventario.
Este esquema evita que la información se quede únicamente en el punto de cobro. Una caja puede capturar una operación, pero la administración necesita utilizar esos datos para controlar ingresos, revisar existencias y preparar reportes.
La trazabilidad consiste en conservar la relación entre cada paso. Por ejemplo, si el registro indica la venta de tres unidades de un producto por un importe determinado, debe ser posible encontrar el comprobante correspondiente, identificar la forma de pago y verificar la salida del inventario. Si surge una diferencia, el negocio cuenta con elementos para investigar en lugar de depender de la memoria del personal.
Qué debe pasar de la caja a la administración
Para que el flujo sea útil, definan desde el inicio qué información se entrega y con qué frecuencia. Un procedimiento práctico puede incluir:
- Capturar la operación en el momento de la venta. Eviten acumular notas para registrarlas más tarde, porque aumenta el riesgo de omisiones o duplicados.
- Asignar una referencia. Utilicen el folio del comprobante o una clave interna que permita localizar la operación.
- Separar las formas de pago. El efectivo, los pagos con tarjeta y las transferencias no deben mezclarse en la revisión, ya que cada uno tiene una evidencia y un tiempo de disponibilidad distinto.
- Relacionar la venta con el producto. Cuando sea posible, registren códigos, departamentos o categorías que faciliten la revisión del inventario.
- Conservar la evidencia. Definan dónde se guardarán comprobantes, reportes y aclaraciones, así como quién podrá consultarlos.
- Entregar la información a administración. Establezcan un momento de revisión diario o periódico, según el volumen de operaciones.
Una caja registradora puede funcionar como el primer punto de captura dentro de este proceso. Por ejemplo, la Royal Consumer 140DX puede ser una alternativa para negocios que necesitan una caja compacta con funciones básicas y capacidad de hasta 999 PLUs. En un comercio con más productos o mayor detalle de registro, la Royal Consumer 410DX ofrece capacidad para hasta 2,000 PLUs en un formato compacto.
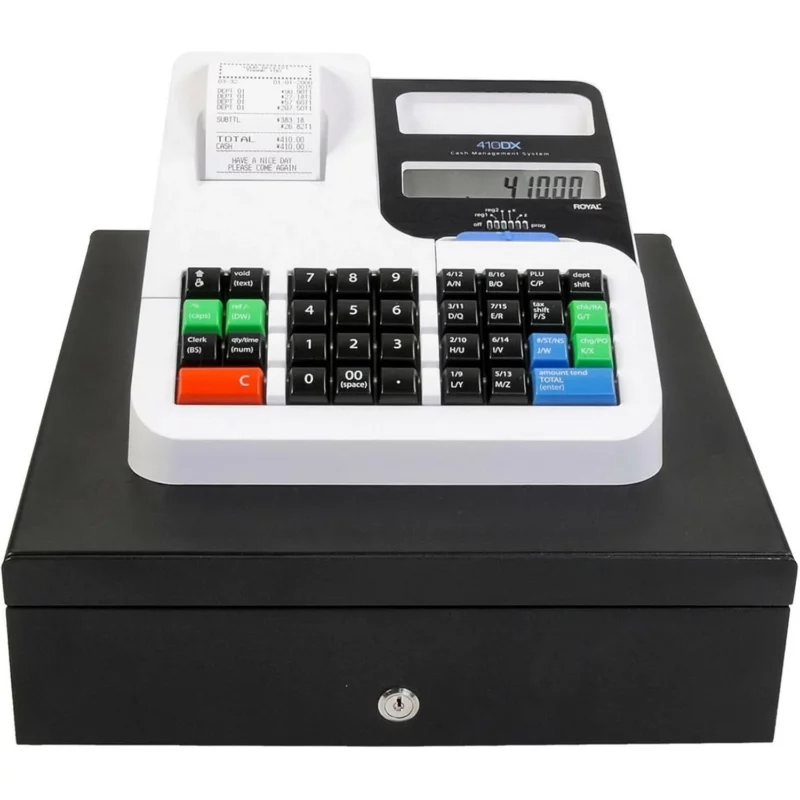
Royal Consumer 410DX | Caja Registradora Compacta y Funcional para Pequeños Negocios con 2000 PLUs
La Royal Consumer 410DX es una caja registradora diseñada para pequeños negocios que buscan una solución práctica y eficiente. Con capacidad para gestionar múltiples departamentos y un diseño compacto, esta caja es ideal para tiendas, cafeterías y negocios locales. Su operación intuitiva y…
Ver ProductoLa elección del equipo no sustituye las políticas internas. Aunque una caja ayude a organizar la captura de ventas, la empresa debe definir quién revisa la información, qué evidencia conserva y cómo se documentan las diferencias.
Documentar el recorrido de cada operación
Una PyME puede comenzar con un mapa de flujo sencillo. En una hoja o documento interno, describan:
- Quién registra la venta.
- Qué datos son obligatorios.
- Dónde se conserva el comprobante.
- Quién revisa el registro.
- Cómo se relaciona la venta con la salida de inventario.
- Qué ocurre si se detecta una diferencia.
- Durante cuánto tiempo se conservan los documentos.
Este ejercicio permite identificar puntos débiles. Por ejemplo, quizá las ventas se registran correctamente, pero los comprobantes se guardan sin orden; o tal vez el efectivo se revisa todos los días, mientras que los pagos electrónicos se verifican hasta el final del mes.
Para profundizar en el resguardo y la consulta de documentos, revisen esta guía sobre información de caja y control documental para PyMEs mexicanas. También conviene consultar directamente las disposiciones y servicios disponibles en el sitio oficial del SAT, especialmente cuando el negocio necesita definir criterios relacionados con comprobantes y documentación fiscal.
El objetivo es que el registro de operaciones comerciales no dependa de una sola persona. Si el encargado de caja falta, otra persona debe poder entender qué se vendió, qué se cobró y dónde encontrar la evidencia.
2. Controles para conciliar ventas, ingresos e inventario
La conciliación de ventas consiste en comparar distintas fuentes de información para confirmar que describen la misma realidad. No se trata únicamente de contar el efectivo. Es necesario revisar que las ventas registradas correspondan con los pagos recibidos, los comprobantes emitidos y las salidas de inventario.
Una rutina de control puede dividirse en tres niveles: diario, semanal y mensual. Cada nivel responde preguntas diferentes y evita que todos los problemas se acumulen hasta el cierre del periodo.
Control diario: confirmar lo ocurrido
El control de ingresos diarios debe ser breve y constante. Al finalizar la jornada o el periodo operativo definido por el negocio, la persona responsable puede comparar:
- Total de ventas registradas.
- Importe cobrado en efectivo.
- Pagos recibidos por terminal o tarjeta.
- Transferencias identificadas.
- Comprobantes emitidos.
- Devoluciones, cancelaciones o descuentos documentados.
- Productos o unidades que salieron del inventario.
La revisión no debe asumir que todo pago electrónico se refleja de inmediato ni que todo depósito corresponde necesariamente a una sola venta. Por eso, es importante conservar referencias, comprobantes o reportes de la institución financiera que permitan relacionar los importes.
Si aparece una diferencia, documenten el dato antes de corregirlo. Anoten el monto, la fecha, la forma de pago, el responsable de la revisión y una explicación preliminar. Una diferencia puede originarse en una captura incompleta, una devolución, una comisión bancaria, un depósito pendiente, un error de clasificación o una salida de inventario registrada en otro momento.
Control semanal: detectar patrones
La revisión semanal permite observar situaciones que no siempre son visibles en un solo día. Comparen, por ejemplo:
- Ventas por día y por turno.
- Diferencias recurrentes por forma de pago.
- Productos vendidos frente a productos con mayor movimiento de inventario.
- Cancelaciones y devoluciones.
- Operaciones que permanecen sin comprobante o sin referencia.
- Días con ingresos inusualmente altos o bajos.
Esta revisión ayuda a distinguir entre un incidente aislado y un patrón. Si todos los martes aparece una diferencia relacionada con transferencias, quizá el problema no está en la caja, sino en la forma de identificar los depósitos. Si un producto registra ventas, pero el inventario no disminuye, puede existir una falla en el procedimiento de almacén o en la clasificación del artículo.
Control mensual: analizar y ajustar
El análisis mensual tiene un alcance más amplio. Sirve para revisar la consistencia de los reportes, preparar información para la administración y evaluar si los controles funcionan.
Antes de cerrar el periodo, revisen:
- Que los totales de ventas coincidan con los reportes internos.
- Que las diferencias tengan una explicación y seguimiento.
- Que las devoluciones y cancelaciones estén respaldadas.
- Que los movimientos de inventario correspondan con las operaciones registradas.
- Que los documentos estén organizados y disponibles.
- Que los responsables hayan cumplido con sus revisiones.
La conciliación no debe confundirse con una simple suma. Es una comparación entre registros de origen diferente. Cuando los datos no coinciden, la pregunta correcta no es únicamente “¿quién se equivocó?”, sino “en qué punto se separó la información y qué evidencia permite reconstruir lo ocurrido?”
Checklist conceptual de control
| Dato de origen | Responsable | Frecuencia de revisión | Evidencia que conviene conservar |
|---|---|---|---|
| Registro de ventas de la caja | Encargado de caja o supervisor | Diario | Reporte de operaciones, folios y comprobantes |
| Efectivo recibido | Encargado de caja y supervisor | Diario | Conteo, formato interno y registro de diferencias |
| Pagos con tarjeta | Supervisor o administración | Diario y semanal | Reporte de terminal y comprobante bancario |
| Transferencias | Administración | Diario y semanal | Comprobante, referencia y estado de cuenta |
| Devoluciones y cancelaciones | Supervisor autorizado | Cada operación y revisión semanal | Solicitud, autorización y comprobante relacionado |
| Salidas de inventario | Encargado de almacén | Diario o según el movimiento | Vale, sistema o formato de salida |
| Diferencias detectadas | Administración | Diario y mensual | Bitácora de investigación y resolución |
| Reportes consolidados | Administración o contabilidad | Mensual | Reporte final y documentos de respaldo |
Este cuadro no sustituye las políticas particulares de cada empresa. Su función es mostrar que cada dato debe tener un origen, un responsable, una frecuencia y una evidencia.
Para organizar los documentos, pueden consultar esta guía sobre política documental de caja para PyMEs mexicanas. Además, el portal de consultas del SAT puede servir como referencia para localizar información oficial relacionada con trámites y obligaciones fiscales. Cuando exista una situación específica, busquen asesoría contable o fiscal profesional.
Cómo investigar una diferencia
Sigan una secuencia ordenada para no hacer correcciones sin respaldo:
- Confirmen el periodo: revisen fecha, turno y responsable.
- Comparen el total: verifiquen si la diferencia está en el importe general o en una forma de pago específica.
- Localicen los comprobantes: busquen la operación, devolución o cancelación relacionada.
- Revisen el inventario: comparen las unidades vendidas con las salidas registradas.
- Consulten al personal involucrado: pidan una explicación concreta, sin convertir la revisión en una acusación.
- Documenten el resultado: registren la causa, la acción tomada y quién autorizó el ajuste.
La disciplina documental protege tanto al negocio como al equipo. También permite separar errores de captura, problemas de comunicación, retrasos bancarios y posibles irregularidades, sin atribuir automáticamente toda diferencia a la caja.
3. Cómo convertir los registros de caja en información para administrar la tienda
Los registros de caja tienen valor cuando ayudan a tomar decisiones. Un listado de operaciones puede convertirse en información administrativa si se organiza en indicadores comprensibles y se revisa con un propósito definido.
La administración de tienda puede comenzar con reportes sencillos:
- Ingresos por día: muestran el comportamiento de las ventas en un periodo.
- Ventas por producto o categoría: ayudan a identificar artículos con mayor o menor movimiento.
- Formas de pago: permiten conocer cómo pagan los clientes y prever los tiempos de disponibilidad del dinero.
- Diferencias detectadas: muestran la calidad del control y los puntos que requieren atención.
- Movimientos de inventario: relacionan las ventas con las existencias.
- Devoluciones y cancelaciones: ayudan a detectar problemas en productos, precios o procesos.
- Tendencias: permiten comparar semanas o meses bajo criterios consistentes.
No es necesario generar decenas de indicadores. Es preferible comenzar con pocos reportes que se entiendan y se utilicen con regularidad.
Un proceso de análisis en cinco pasos
- Validen la calidad de los datos. Antes de interpretar los resultados, confirmen que no existan periodos duplicados, ventas sin forma de pago o cancelaciones que todavía aparezcan como ingresos.
- Definan el periodo de comparación. Pueden comparar una semana con la anterior o un mes con el mismo periodo previo, siempre que las condiciones sean razonablemente comparables.
- Identifiquen variaciones. Revisen aumentos, disminuciones y comportamientos atípicos.
- Relacionen la información. Una venta alta no necesariamente implica mayor rentabilidad si existen devoluciones, descuentos o costos relevantes. Asimismo, un aumento en unidades vendidas debe relacionarse con la reposición de inventario.
- Decidan una acción y den seguimiento. El reporte debe llevar a una medida concreta: ajustar compras, revisar una categoría, capacitar al personal o investigar una diferencia.
Antes de tomar decisiones, verifiquen que el reporte incluya todas las operaciones del periodo y que las ventas pendientes, devoluciones o pagos no identificados estén claramente separados. Un dato incompleto puede llevar a conclusiones equivocadas.
La caja como punto de captura, no como todo el sistema
Una caja registradora Royal puede integrarse en el primer tramo del flujo: la captura de la operación y la generación del comprobante correspondiente a las funciones del equipo. El resto del proceso requiere reglas de operación, responsables y revisión administrativa.
Para distintos niveles de operación, un negocio puede valorar soluciones como:
- Royal Consumer 240DX, con pantalla LCD, 200 departamentos y capacidad para hasta 5,000 PLUs, útil para establecimientos que necesitan organizar un catálogo amplio.
- Royal 220DX, una caja registradora electrónica con impresora térmica, para negocios que requieren registrar operaciones y entregar comprobantes impresos de acuerdo con su flujo de atención.
- Royal POS1500, un sistema de punto de venta con pantalla táctil de 10 pulgadas, para empresas que buscan evaluar un formato de captura distinto dentro de su operación.
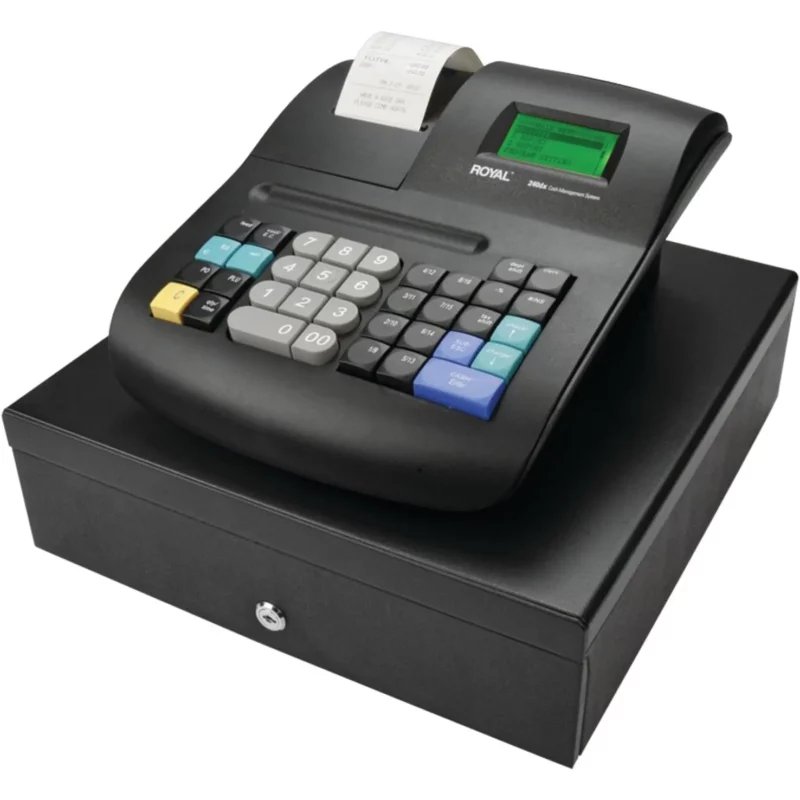
Royal Consumer 240DX Caja Registradora con pantalla LCD, 200 departamentos y 5000 PLUs
Potencia tu negocio con la Royal 240DX. Una caja registradora electrónica profesional con 5000 PLUs, impresora térmica de bajo costo y cajón metálico reforzado. Seguridad, velocidad y control total de tus ventas en un diseño compacto y fácil de usar.
Ver ProductoLas especificaciones de cada equipo deben revisarse antes de incorporarlo al proceso. También es importante no atribuirle funciones que no estén confirmadas: una caja registradora no reemplaza por sí sola la contabilidad, la conciliación bancaria, la política documental ni la administración del inventario.
Reportes útiles para la administración
Un esquema inicial puede incluir cuatro reportes internos:
Reporte de ventas. Debe mostrar el periodo, total de operaciones, importe, productos o categorías y formas de pago. Su objetivo es describir lo vendido.
Reporte de conciliación. Debe comparar el registro de caja con el efectivo, los pagos electrónicos y los comprobantes. También debe mostrar diferencias, responsables y estatus de revisión.
Reporte de inventario relacionado. Debe señalar qué productos tuvieron movimiento y si las salidas corresponden con las ventas. No siempre será automático; en algunos negocios requerirá comparar fuentes.
Bitácora de incidencias. Debe documentar cancelaciones, devoluciones, diferencias, ajustes autorizados y acciones de seguimiento.
Estos reportes funcionan mejor cuando tienen una periodicidad definida. La administración puede revisar el reporte de ventas diariamente, la conciliación de forma diaria o semanal y las tendencias de forma mensual.
Para conocer más sobre la trayectoria de la marca y su presencia en México, consulten el artículo sobre los 120 años de Royal Consumer y la confianza de los consumidores. Para contextualizar decisiones de operación y crecimiento, también pueden consultar los datos del INEGI sobre empresas.
Cómo implementar el flujo gradualmente en una PyME
No intenten transformar todo el proceso en un solo día. Una implementación gradual puede seguir este orden:
- Definan los datos mínimos. Empiecen con fecha, importe, producto, forma de pago, comprobante y responsable.
- Dibujen el flujo actual. Anoten qué sucede desde el cobro hasta la revisión administrativa.
- Detecten los puntos sin responsable. Cada paso debe tener una persona encargada o una autorización clara.
- Establezcan la revisión diaria. Comparen ventas, pagos y comprobantes antes de ampliar el proceso.
- Incorporen el inventario. Relacionen las operaciones con las salidas de productos.
- Creen una bitácora de diferencias. Registren los problemas sin ocultarlos ni corregirlos sin evidencia.
- Generen reportes semanales y mensuales. Usen la información para observar tendencias y tomar decisiones.
- Ajusten las políticas. Si una regla no se cumple, revisen si es clara, viable y conocida por el equipo.
El objetivo final es construir un flujo de información contable que acompañe a la venta desde el momento del cobro hasta la revisión administrativa. Con registros consistentes, evidencias localizables y responsables definidos, la PyME puede fortalecer su control de ingresos diarios, mejorar la conciliación de ventas y utilizar la información para administrar la tienda con mayor precisión.
Una caja registradora Royal puede ser un punto de captura confiable dentro de ese recorrido, pero el control se consolida cuando el equipo conecta sus registros con el inventario, los comprobantes, las políticas internas y los reportes de administración.