Destruir documentos empresariales requiere más que liberar espacio. Los libros fiscales, comprobantes, tickets de venta antiguos y reportes operativos forman parte de la historia administrativa del negocio, y algunos pueden relacionarse con declaraciones, deducciones, auditorías, devoluciones o reclamaciones.
Por eso, la retención de comprobantes fiscales debe gestionarse con un proceso interno: primero se clasifica, después se revisa el contexto, se autoriza la depuración y, finalmente, se destruye de manera controlada. No existe un plazo universal aplicable a todos los documentos; el periodo de conservación puede depender del tipo de registro, la operación, la situación fiscal y la existencia de revisiones o controversias.
1. Clasifica los documentos antes de decidir su destrucción
La primera regla para organizar el archivo muerto empresarial es sencilla: no destruyan un documento únicamente porque es antiguo. Su fecha puede ser importante, pero no es el único criterio. Antes de retirar una carpeta, caja o lote de tickets, conviene identificar qué representa, con qué operación se relaciona y si todavía puede ser necesario para comprobar una transacción.
Una clasificación inicial ayuda a evitar que documentos distintos reciban el mismo tratamiento. Pueden comenzar con las siguientes categorías:
- Libros y registros fiscales: controles contables, papeles de trabajo, auxiliares, pólizas y documentación relacionada con el cumplimiento de obligaciones fiscales.
- Facturas y comprobantes fiscales: documentos emitidos o recibidos que respaldan ingresos, compras, gastos, pagos o deducciones.
- Tickets de venta antiguos: comprobantes de operaciones de mostrador, caja, restaurante, comercio minorista o cualquier punto de venta.
- Reportes de caja: cortes parciales, cierres diarios, arqueos, cancelaciones, descuentos y diferencias detectadas.
- Comprobantes de pago: transferencias, depósitos, recibos, estados de cuenta y soportes de liquidación.
- Documentos de operaciones especiales: devoluciones, garantías, reclamaciones, ajustes, notas de crédito, convenios o entregas fuera de la operación habitual.
- Documentación laboral, contractual o legal: expedientes que podrían estar sujetos a reglas distintas de conservación y consulta.
Una ficha de control para cada lote
No es necesario registrar cada ticket de manera individual cuando el volumen es muy alto. Sin embargo, sí deben contar con una ficha que permita identificar cada lote de forma clara. Esta ficha puede incluir:
- Tipo de documento: por ejemplo, tickets de venta, facturas recibidas o reportes de caja.
- Periodo: mes, trimestre o rango de fechas al que corresponde.
- Área responsable: caja, contabilidad, compras, administración, ventas o recursos humanos.
- Ubicación actual: archivero, bodega, expediente digital o caja numerada.
- Relación con declaraciones: indiquen si el lote respalda ingresos, deducciones, impuestos, conciliaciones u otra obligación.
- Relación con auditorías o revisiones: registren si está vinculado con una revisión interna, fiscal, financiera o de un tercero.
- Nivel de acceso: definan quién puede consultar el material debido a la información comercial, financiera o personal que contiene.
- Estado: conservar, revisar, bloquear temporalmente o proponer para destrucción.
- Responsable de la decisión: nombre o puesto de quien revisó y autorizó el siguiente paso.
Este registro transforma un conjunto de cajas sin identificar en un inventario consultable. También facilita encontrar información sin abrir todo el archivo y permite demostrar que la depuración siguió un criterio definido.
No evalúen un ticket de manera aislada
Un ticket aparentemente rutinario puede adquirir relevancia cuando se relaciona con otro expediente. Por ejemplo, un comprobante de venta puede respaldar:
- Una conciliación entre la caja, el banco y el sistema de ventas.
- Una devolución o un cambio solicitado por un cliente.
- Una garantía de producto.
- Una reclamación por un cargo, entrega o servicio.
- Una diferencia detectada durante un arqueo.
- Una factura global o una integración contable.
- Una revisión de ingresos, descuentos o cancelaciones.
- Una investigación interna sobre una operación específica.
Por ello, antes de separar tickets de venta antiguos, consulten si el periodo coincide con una incidencia abierta, una garantía vigente, una reclamación o un expediente que aún no ha sido cerrado. La antigüedad por sí sola no confirma que el documento ya pueda destruirse.
Para negocios que operan con cajas registradoras, resulta útil relacionar los tickets con los cortes y reportes que generan. En la guía documental para PyMEs mexicanas sobre información de caja pueden encontrar un punto de partida para ordenar la información que se produce durante la operación diaria.
Importante: no existe un plazo universal aplicable a todos los documentos. La clasificación y el contexto determinan la revisión necesaria. Antes de destruir libros fiscales, facturas, tickets o reportes, validen el caso con el contador o asesor legal del negocio, especialmente si existe una revisión, controversia u obligación específica.
También conviene distinguir entre un documento original, una copia de trabajo y un respaldo digital. Digitalizar no significa automáticamente que el papel pueda eliminarse en cualquier circunstancia. Deben considerar la integridad, disponibilidad, legibilidad y utilidad del respaldo, además de las políticas internas y las obligaciones que correspondan al negocio.
Como referencia institucional general, pueden consultar el portal del Servicio de Administración Tributaria y utilizarlo para ubicar información oficial relacionada con sus obligaciones. La consulta de fuentes oficiales complementa, pero no sustituye, la revisión de un especialista que conozca la operación concreta de la empresa.
2. Diseña un calendario de depuración documental para tu negocio
Una vez clasificados los documentos, el siguiente paso es establecer un calendario de depuración documental. Este calendario no debe presentarse como una tabla de plazos legales universales. Su función es ayudarles a revisar periódicamente los archivos, detectar qué expedientes requieren atención y evitar que la destrucción ocurra de manera improvisada.
Un método práctico puede organizarse así:
1. Realicen un inventario inicial
Hagan una lista de las cajas, carpetas y expedientes que existen en cada área. Incluyan materiales guardados en oficinas, bodegas, sucursales y espacios de almacenamiento externo. Si el negocio tiene documentos digitales, incorporen también sus ubicaciones y responsables.
El inventario inicial puede comenzar con columnas como:
| Campo | Ejemplo |
|---|---|
| Código del lote | CAJ-2024-03 |
| Tipo de documento | Reportes de caja |
| Periodo | Marzo de 2024 |
| Área | Operaciones |
| Ubicación | Bodega, estante B |
| Relación fiscal | Por confirmar |
| Incidencia abierta | No identificada |
| Próxima revisión | Fecha interna |
| Responsable | Administración |
El objetivo no es crear un sistema complicado, sino obtener una visión confiable de lo que tienen, dónde está y quién puede tomar una decisión.
2. Definan categorías internas de conservación
En vez de guardar todo indefinidamente o destruirlo cuando se llena el archivero, creen categorías operativas. Por ejemplo:
- Conservar: documentos que siguen siendo necesarios para la operación, una obligación, una revisión o un expediente abierto.
- Revisar con especialista: materiales cuyo tratamiento depende de una circunstancia fiscal, legal, contractual o sectorial.
- Bloqueado temporalmente: documentos que no deben destruirse por una auditoría, controversia, reclamación, investigación o solicitud de información.
- Propuesto para depuración: lotes que ya fueron revisados y no presentan una razón identificada para continuar en resguardo.
- Destruido con registro: material cuya destrucción fue autorizada y documentada.
Estas categorías deben aparecer en la ficha de control. Así, cualquier persona autorizada podrá conocer el estado del lote sin tomar decisiones basadas únicamente en la apariencia o antigüedad de una caja.
3. Establezcan fechas de revisión, no supuestos automáticos de destrucción
Pueden programar revisiones mensuales, trimestrales o anuales, según el volumen de operaciones y la capacidad administrativa del negocio. Estas frecuencias son herramientas de organización interna; no deben interpretarse como obligaciones legales ni como autorización automática para destruir documentos.
Un comercio con cientos de operaciones diarias quizá necesite revisar sus reportes cada mes. Una oficina con menor volumen puede trabajar con revisiones trimestrales. Los expedientes especiales, en cambio, deben revisarse cuando se cierre formalmente la operación o el asunto que les dio origen.
Cada fecha de revisión debería responder a una pregunta concreta: ¿el lote sigue siendo necesario, requiere una consulta especializada o ya puede pasar al proceso de autorización?
4. Asignen a una persona responsable de autorizar
La persona que acomoda las cajas no necesariamente debe ser quien autoriza la destrucción. Definan puestos y suplencias, por ejemplo:
- El área operativa identifica y describe el material.
- Administración verifica la información del inventario.
- Contabilidad revisa la relación con declaraciones, ingresos, gastos y deducciones.
- Dirección o la persona facultada aprueba la depuración.
- El personal responsable del archivo ejecuta la destrucción y conserva la evidencia del proceso.
Separar estas funciones reduce el riesgo de que un documento se elimine por error o sin que el área que conoce su importancia lo haya revisado.
5. Establezcan bloqueos temporales
El calendario debe permitir detener una depuración. Marquen un lote como bloqueado temporalmente si existe:
- Una auditoría o revisión en curso.
- Una notificación o requerimiento pendiente.
- Una controversia con clientes, proveedores o colaboradores.
- Una reclamación, devolución o garantía sin cerrar.
- Una investigación interna.
- Una conciliación contable pendiente.
- Una operación cuyo soporte aún se está integrando.
- Una solicitud expresa de conservación por parte de un asesor.
El bloqueo debe indicar quién lo solicitó, por qué motivo y cuándo se revisará nuevamente. No basta con colocar una nota informal sobre una caja.
Preguntas para consultar con el contador o asesor legal
Antes de aprobar la destrucción, preparen una lista de preguntas y entreguen al especialista la información completa del lote:
- ¿El documento respalda una deducción, ingreso, pago o declaración?
- ¿Está vinculado con una declaración presentada o pendiente?
- ¿Existe una auditoría, revisión, requerimiento o procedimiento abierto?
- ¿Forma parte de una conciliación que todavía no ha sido validada?
- ¿Hay una devolución, garantía, reclamación o controversia relacionada?
- ¿La actividad del negocio tiene obligaciones sectoriales específicas?
- ¿El documento debe conservarse en original o basta con un respaldo que cumpla las necesidades del negocio?
- ¿La digitalización disponible es completa, legible, íntegra y accesible?
- ¿El lote incluye datos que deben manejarse con controles adicionales?
- ¿La destrucción puede autorizarse o conviene establecer un nuevo periodo de revisión?
La política documental para cajas de PyMEs puede ayudarles a definir reglas internas sobre creación, consulta, resguardo y depuración de la información.
Para revisar referencias oficiales y cambios normativos, consulten el Diario Oficial de la Federación y la sección del SAT para consultar sus obligaciones fiscales. Si la situación involucra un caso concreto, la fuente oficial debe complementarse con la opinión de un contador o asesor legal.
3. Autoriza, registra y destruye de forma controlada
Cuando un lote ya fue clasificado, revisado y liberado, la destrucción debe seguir un flujo documentado. Este último paso es parte del control administrativo: no se trata solamente de hacer espacio, sino de dejar constancia de qué se destruyó, bajo qué autorización y en qué fecha.
Flujo recomendado para la depuración
-
Emitan una aprobación documentada.
La autorización debe identificar el área, el responsable, la fecha, el motivo y los lotes incluidos. Si existen observaciones, anótenlas antes de iniciar. -
Preparen un listado de documentos autorizados.
Incluyan el código del lote, tipo de documento, periodo, cantidad aproximada, ubicación y cualquier relación relevante. No mezclen materiales autorizados con cajas pendientes de revisión. -
Verifiquen la ausencia de una retención preventiva.
Confirmen con las áreas involucradas que no haya auditorías, reclamaciones, garantías, investigaciones, conciliaciones o requerimientos que obliguen a conservar temporalmente la información. -
Destruyan por lotes identificables.
Trabajar por grupos facilita el control y evita que se pierdan documentos de distintos periodos en un mismo proceso. Mantengan separado el material ya autorizado del que aún debe conservarse. -
Registren fecha, responsable y resultado.
El registro puede incluir el método utilizado, la cantidad aproximada, las personas que supervisaron y cualquier incidente ocurrido durante la actividad. -
Actualicen el inventario.
Cambien el estado del lote a “destruido con registro”, indiquen la fecha y conserven la autorización junto con la evidencia administrativa correspondiente.
La trituradora como herramienta del último paso
Una trituradora de papel puede apoyar la depuración de documentos que ya fueron aprobados para destruirse, especialmente cuando contienen información comercial, financiera, personal o relacionada con la operación. Su función debe integrarse al procedimiento, no sustituir la clasificación ni la revisión fiscal.
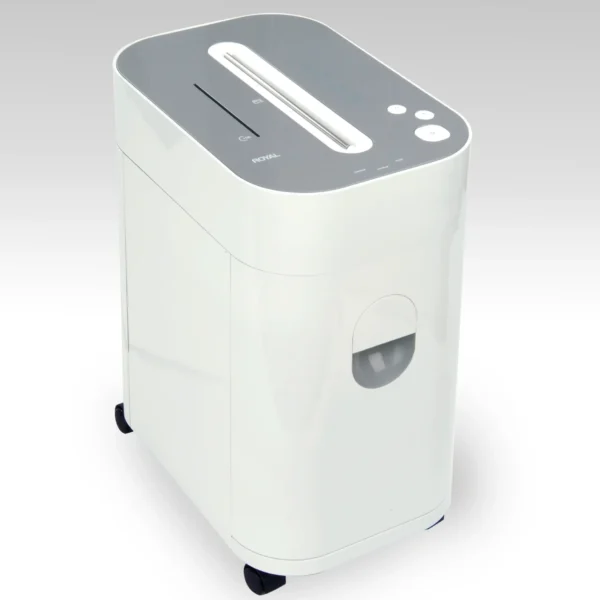
Por ejemplo, una empresa que necesita procesar lotes de reportes, facturas y tickets puede considerar la Royal Consumer CX112X, trituradora de papel de corte cruzado para hasta 12 hojas y destrucción de tarjetas. Úsenla únicamente con materiales liberados y respetando las indicaciones oficiales de capacidad y operación del equipo.

Royal Consumer CX112X: Trituradora de Papel de Corte Cruzado (12 Hojas) con Destrucción de Tarjetas
Lleva la seguridad de tu oficina al siguiente nivel con la Royal CX12X. Tritura hasta 12 hojas a la vez en corte cruzado tipo confeti. Destruye tarjetas de crédito y grapas con facilidad. Potencia, rapidez y un depósito de gran capacidad para una gestión de residuos impecable.
Ver ProductoSi el negocio maneja volúmenes mayores y necesita organizar jornadas de depuración, la Royal Consumer HD1400MX, trituradora de papel de uso pesado para hasta 14 hojas, puede integrarse como apoyo operativo conforme a las especificaciones del fabricante y al ritmo real de trabajo.

Royal Consumer HD1400MX: Trituradora de Papel de Uso Pesado (14 Hojas)
Lleva la seguridad de tu información al nivel industrial con la Royal Consumer HD1400MX. Este modelo ha sido diseñado para usuarios que no solo buscan destruir papel, sino que requieren un equipo de alto rendimiento y durabilidad. Con capacidad para triturar hasta 14 hojas de un solo golpe, es la…
Ver ProductoEl objetivo no es comparar tipos de corte ni asumir que un equipo resuelve por sí solo las obligaciones de resguardo. La prioridad es impedir que los documentos descartados permanezcan legibles y, al mismo tiempo, mantener la trazabilidad del proceso. También deben evitar sobrecargar el equipo, introducir materiales no autorizados o dejar documentos pendientes mezclados con los lotes liberados.
Para reducir interrupciones, asignen a una persona que alimente el equipo y a otra que verifique el listado. Si surge un atasco o una falla, detengan el proceso y sigan las recomendaciones del fabricante. Pueden consultar esta guía sobre cómo diagnosticar una trituradora de papel atascada antes de continuar.
Registro mínimo de destrucción
El acta o bitácora interna puede contener:
- Fecha y hora de la destrucción.
- Área responsable.
- Código y descripción de cada lote.
- Periodo de los documentos.
- Cantidad aproximada de carpetas, cajas o kilogramos.
- Nombre y puesto de quien autorizó.
- Nombre de quien ejecutó o supervisó.
- Confirmación de que no existía un bloqueo vigente.
- Observaciones o incidencias.
- Fecha de actualización del inventario.
No necesitan convertir este registro en un trámite excesivo, pero sí debe ser suficientemente claro para reconstruir la decisión tiempo después. Si la empresa utiliza un sistema digital, conserven ahí la autorización, el listado y la actualización del estado del lote.
Señales para detener la destrucción y consultar a un especialista
Detengan el proceso si:
- El documento aparece relacionado con una auditoría, requerimiento o revisión.
- Hay una declaración, deducción o conciliación pendiente de confirmar.
- Un cliente, proveedor, colaborador o autoridad presentó una reclamación.
- El ticket respalda una devolución, garantía o controversia no resuelta.
- Existen diferencias entre los reportes físicos, digitales y contables.
- No está claro si el original debe conservarse.
- La digitalización está incompleta, ilegible o no puede consultarse.
- El documento pertenece a una actividad con obligaciones sectoriales especiales.
- Nadie puede confirmar quién tiene autoridad para aprobar la depuración.
- El lote mezcla documentos liberados con otros que no han sido revisados.
Si aparece cualquiera de estas señales, marquen el material como bloqueado temporalmente, actualicen el calendario y consulten al contador o asesor legal. Después de la revisión, podrán reanudar el flujo con una decisión documentada.
Una política eficaz de control documental combina clasificación, calendario, autorización y registro. La trituradora Royal Consumer puede apoyar únicamente el tramo final, cuando la empresa ya confirmó que los libros fiscales, comprobantes, tickets de venta antiguos y reportes operativos pueden salir del archivo. Así, el archivo muerto empresarial deja de crecer sin control y la depuración se convierte en un proceso responsable, verificable y alineado con las necesidades reales del negocio.